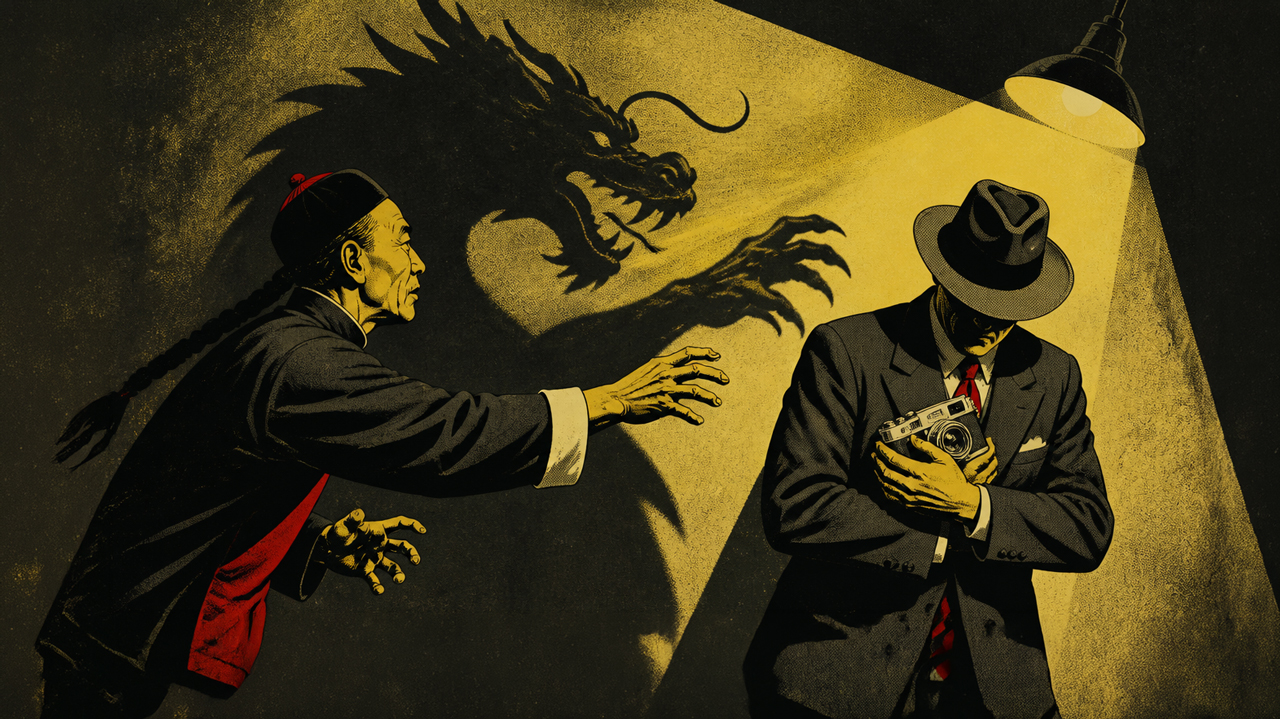
Die Meldung ist keine Stunde alt, da falten die ersten Leser schon die Hände in den Foren. „Na Gott sei Dank“, lautete einer der ersten Kommentare, ein anderer sieht gleich höhere Mächte am Werk. Leica bleibt, wie es ist, zu 55 Prozent in der Hand von Andreas Kaufmann, und der rote Punkt muss nicht nach Osten auswandern. Man kennt diese Erleichterung aus dem Stadion, wenn der Abstieg am letzten Spieltag doch noch ausbleibt. Abgepfiffen hat das Spiel diesmal offenbar der Hausherr selbst.
Die Nachricht ist bemerkenswert unspektakulär verpackt. Das Wall Street Journal erwähnt in einem längeren Unternehmensporträt eher beiläufig, dass die Gespräche mit dem chinesischen Finanzinvestor HSG beendet seien, gestützt auf eine ungenannte, mit der Sache vertraute Person. Gründe nennt das Blatt keine. Seit Januar hatten Blackstone, das seit 2011 rund 45 Prozent hält, und Mehrheitseigner Kaufmann den Verkauf einer kontrollierenden Beteiligung geprüft, bei einer Bewertung von etwa einer Milliarde Euro. HSG, die frühere Sequoia Capital China, galt ab Juni als Favorit, samt Aussicht auf einen späteren Börsengang.
Warum daraus nichts wurde, berichtet die Börsen-Zeitung unter Berufung auf mit der Sache vertraute Personen: Gescheitert sei das Geschäft an unterschiedlichen strategischen Vorstellungen und am Preis. Kaufmann habe sich offenbar nicht durchringen können, die Mehrheit abzugeben. Eine Stellungnahme lehnten Leica und Blackstone ab.
Das Chinesische steckt schon im Gehäuse
Die Erleichterung hat allerdings einen Haken, und er ist ziemlich groß: Leica ist mit China längst eng verflochten. Das Leitzphone baut Xiaomi, den Laserprojektor Cine 1 Hisense, und seit April entwickeln die Wetzlarer gemeinsam mit dem chinesischen Hersteller Gpixel einen Bildsensor für kommende Kameras. Schon die M11 sieht die Welt durch einen Sensor von Sony; der letzte eigene Sensor aus europäischer Fertigung saß in der M10.
So gesehen gleicht der geplatzte Verkauf der Rettung einer denkmalgeschützten Fassade, hinter der der Innenausbau längst in Asien vergeben ist. Das ist kein Vorwurf. Kein Kamerahersteller dieser Größe kann sich heute eine eigene Halbleiterfertigung leisten, und Leica verkauft seit Jahren erfolgreich seinen Namen an Partner, die Dinge können, die man in Hessen nicht kann. Nur sollte man dann vielleicht nicht so tun, als verlaufe die Front ausgerechnet im Handelsregister.
Ein Unternehmen, viele Pässe
Ein Blick zurück nimmt der Aufregung ohnehin die Spitze. Leica war nie eine Trutzburg deutschen Kapitals. In den Siebzigern stieg die Schweizer Wild Heerbrugg bei Leitz ein und übernahm später das Ruder, um die Jahrtausendwende hielt das französische Luxushaus Hermès rund ein Drittel, und seit 2011 sitzt mit Blackstone ein amerikanischer Finanzinvestor mit am Tisch. Der rote Punkt hat schon viele Pässe gesehen, ohne seine Seele an der Grenze abzugeben.
Wie es unter chinesischen Eigentümern laufen kann, zeigt ein Blick nach Göteborg. Hasselblad gehört seit 2017 mehrheitlich dem Drohnenbauer DJI, und die Schweden bauen seither Kameras, die mehr Menschen begehren als in den Jahren davor. Volvo erlebte unter Geely eine erstaunliche zweite Jugend. Natürlich gibt es auch das Gegenbeispiel: Die Übernahme des Augsburger Roboterbauers Kuka durch Midea im Jahr 2016 gilt als der Moment, an dem Deutschland seine Prüfregeln für ausländische Investoren deutlich verschärfte. Was ein Käufer mit einem Unternehmen anstellen darf, regeln Verträge und Aufsichtsbehörden; die Staatsangehörigkeit allein sagt darüber wenig.
Was man für eine Milliarde eigentlich kauft
Interessanter als die Herkunft des Geldes ist die Frage, was es hätte kaufen sollen. Eine Fabrik wohl kaum. Das Wall Street Journal (WSJ) beschreibt Leica als seltenen europäischen Fertigungserfolg mit Kameras für 10.000 Dollar. Und der neue Chef Andreas Voll, der am 1. April auf den seit 2017 amtierenden Matthias Harsch folgte, war vor seiner letzten Station viele Jahre in Führungspositionen bei IWC Schaffhausen, vermutlich nicht zufällig ein Mann aus der Uhrenwelt. Wer Leica kauft, kauft vor allem einen Mythos: Wetzlar, Cartier-Bresson, das satte Klacken des Verschlusses, die stille Überlegenheit dessen, der keinen Autofokus braucht. Der rote Punkt ist weniger Firmenlogo als Standesabzeichen.
Darin steckt ein hübsches Paradox. Ein chinesischer Käufer hätte ausgerechnet für jene Eigenschaft bezahlt, die er nach Befürchtung vieler zerstören würde. Ein Mythos lebt von Herkunft; wer ihn nach Shenzhen verlegt, verbrennt sein eigenes Geld. Jeder halbwegs rechnende Investor hätte also vermutlich noch größer „Made in Germany“ auf die Gehäuse geschrieben. Ob das beruhigt oder erst recht beunruhigt, weil die Marke dann endgültig zur Kulisse würde, darf jeder für sich entscheiden.
Das eigentliche Problem trägt Maßanzug
An Kaufmann hängt damit fast alles. Er stieg 2004 ein, als Leica dem WSJ zufolge nahezu pleite war, führt seit 2009 den Aufsichtsrat und hält 55 Prozent. Ohne seine Unterschrift bekommt kein Käufer die Kontrolle. Das schützt die Marke vor jedem, der sie nur ausschlachten will. Es bindet ihr Schicksal aber auch an den Willen eines einzelnen Mannes, und eine Antwort auf die Frage, wem Leica nach ihm gehören soll, ist damit vertagt.
Den Preis dafür zahlt vorerst der Mitgesellschafter. Blackstone wollte schon 2017 aussteigen und dürfte weiter nach einem Käufer suchen. Der muss sich nun entweder mit 45 Prozent ohne Aussicht auf die Mehrheit begnügen, was den Anteil weniger wert machen dürfte, oder Kaufmann doch noch umstimmen. Ein Finanzinvestor, der fünfzehn Jahre bleibt, gleicht einem Untermieter, der seit Jahren auf gepackten Koffern sitzt.
Und diese Koffer stehen nun wieder im Flur, zu einem ungünstigen Zeitpunkt: Nach vier Rekordjahren sank der Umsatz im Geschäftsjahr 2025/2026 um 3,8 Prozent auf 573 Millionen Euro, begründet mit Geopolitik, Wechselkursen und Zöllen. Schwarze Zahlen schreibt Leica laut Börsen-Zeitung weiterhin. Nach dem Chefwechsel im April kündigte nun auch Technikvorstand Ronny Fritsche seinen Rückzug an; damit ändert sich die Führungsspitze binnen weniger Monate zum zweiten Mal. Die M12 wird erst 2027 erwartet.
Eine Milliarde Bewertung bei gut einer halben Milliarde Umsatz, mitten im Umbau und bei leicht sinkenden Zahlen: Der nächste Käufer wird genauer hinschauen. Vielleicht kommt er aus Nordeuropa, wo mit Altor schon ein Kandidat im Gespräch war, vielleicht wieder aus China. Gelöst ist damit nichts, nur vertagt.
Über die Zukunft des roten Punkts entscheidet deshalb weniger das Aktienregister als die Werkstatt in Wetzlar. Kommt die M12 im nächsten Jahr und überzeugt, kann Kaufmann abwarten, bis Blackstone einen Käufer findet, der sich mit der Minderheit begnügt. Verzögert sie sich weiter und sinkt der Umsatz ein zweites Mal, wächst der Druck, die Mehrheit doch abzugeben, und dann diktiert der nächste Interessent die Bedingungen, gleich aus welchem Land er anreist.